Domain digitaltag.de kaufen?
Wir ziehen mit dem Projekt
digitaltag.de um.
Sind Sie am Kauf der Domain
digitaltag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain digitaltag.de kaufen?
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
Ähnliche Suchbegriffe für Feststellung
Top-Angebote
Produkte zum Begriff Feststellung:
-
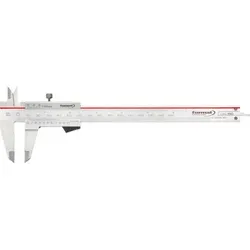
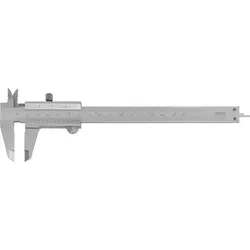
FORMAT Taschenmessschieber rostfrei Feststellung 200mmTaschenmessschieber Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Präzise durch besonders leichtgängige Führungseigenschaften. Einfache Einhandbedienung durch optimierte Daumennocke. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufe...34,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
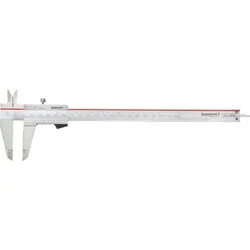
FORMAT Taschenmessschieber Feststellung rostfrei 300mmTaschenmessschieber mit rechteckigem Tiefenmaß Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufenmessungen. Abbildung zeigt Abmessung 150 mm.Eigenschaften:Typ: INOXDIN: DIN862Ausführung:...52,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was haltet ihr von Weidels Feststellung?
Als KI habe ich keine Meinung, aber ich kann Ihnen sagen, dass Weidels Feststellung je nach Kontext unterschiedlich bewertet werden kann. Es hängt davon ab, welche Aussage genau gemeint ist und wie sie begründet wird. Es ist wichtig, die Argumente und Fakten zu prüfen, um eine fundierte Meinung zu bilden. **

Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Top-Angebote
Produkte zum Begriff Feststellung:
-
FORMAT Taschenmessschieber rostfrei Feststellung 200mmTaschenmessschieber Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Präzise durch besonders leichtgängige Führungseigenschaften. Einfache Einhandbedienung durch optimierte Daumennocke. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufe...34,57 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Feststellung des Jahresabschlusses?
Die Feststellung des Jahresabschlusses ist ein wichtiger Schritt im Rechnungswesen eines Unternehmens. Dabei prüfen die Gesellschafter oder das Management, ob der Jahresabschluss korrekt und vollständig ist. Es wird überprüft, ob die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang den gesetzlichen Vorschriften entsprechen. Die Feststellung des Jahresabschlusses ist Voraussetzung für die weiteren Schritte wie die Gewinnverwendung oder die Veröffentlichung des Jahresabschlusses. Sie dient auch dazu, die wirtschaftliche Lage des Unternehmens transparent darzustellen und mögliche Fehler oder Unstimmigkeiten aufzudecken. **
-
Wie lange dauert Feststellung Berufsunfähigkeit?
Die Dauer der Feststellung der Berufsunfähigkeit kann variieren und hängt von verschiedenen Faktoren ab. In der Regel müssen Versicherte ärztliche Unterlagen und Gutachten vorlegen, um ihre Berufsunfähigkeit nachzuweisen. Dieser Prozess kann einige Wochen bis mehrere Monate in Anspruch nehmen. Es ist wichtig, dass alle erforderlichen Informationen vollständig und korrekt eingereicht werden, um Verzögerungen zu vermeiden. In einigen Fällen kann es auch zu Nachprüfungen oder weiteren Untersuchungen kommen, was die Dauer des Feststellungsprozesses verlängern kann. Es ist ratsam, sich frühzeitig über die genauen Schritte und Fristen zur Feststellung der Berufsunfähigkeit zu informieren. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Feststellung
-
FORMAT Taschenmessschieber Feststellung rostfrei 300mmTaschenmessschieber mit rechteckigem Tiefenmaß Ausführung: Aus rostfreiem Stahl, gehärtet, Ableseteile und Nonius matt verchromt. Rückseite mit Gewindetabelle. Anwendung: Für Innen-, Außen-, Tiefen- und Stufenmessungen. Abbildung zeigt Abmessung 150 mm.Eigenschaften:Typ: INOXDIN: DIN862Ausführung:...52,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Fleckenstein, Jutta: Diagnostischer Leitfaden zur Feststellung des sonderpädagogischen UnterstützungsbedarfsDiagnostischer Leitfaden zur Feststellung des sonderpädagogischen Unterstützungsbedarfs , Inklusion bedeutet für die Schule, dass sich die Unterrichtsangebote an den Entwicklungsmöglichkeiten jeder Schülerin und jedes Schülers orientieren und deren Bedürfnissen - unabhängig von ihren individuellen Voraussetzungen - Rechnung tragen. Dieser Leitfaden bietet die Möglichkeiten zur differenzierten Wahrnehmung und Beschreibung von Schülerinnen und Schülern. Speziell für den Unterstützungsbedarf im Bereich des Lernens, der körperlichen und motorischen Entwicklung sowie der sozialen und emotionalen Entwicklung werden einerseits Formulierungsangebote gemacht und andererseits auch mögliche Maßnahmen der Unterstützung im Lernprozess dargestellt. In der Praxis bewährt sich der Leitfaden zur Erstellung differenzierter und aussagekräftiger pädagogischer Gutachten bzw. Stellungnahmen. Für die vierte Neuauflage wurden insbesondere mit Blick auf die Schülerschaft aus dem Autismus-Spektrum Ergänzungen vorgenommen. , Lampen & LEDs > Lichter & Leuchten , Auflage: 4., überarbeitete un ergänzte Auflage 2023, Erscheinungsjahr: 20230829, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Fleckenstein, Jutta~Jankuhn, Sabine~Meiering, Susanne~Scholz, Holger, Auflage: 23004, Auflage/Ausgabe: 4., überarbeitete un ergänzte Auflage 2023, Seitenzahl/Blattzahl: 65, Fachschema: Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Fachkategorie: Sonderpädagogik~Schule und Lernen~Kinder/Jugendliche: Persönliche und soziale Themen, Warengruppe: HC/Sozialpädagogik, Fachkategorie: Sozialwesen und soziale Dienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schulz-Kirchner Verlag Gm, Verlag: Schulz-Kirchner Verlag Gm, Verlag: Schulz-Kirchner Verlag GmbH, Länge: 302, Breite: 212, Höhe: 7, Gewicht: 291, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: A25721147, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adelberg, Philipp: Rechtshandbuch Cybersicherheit im GesundheitswesenRechtshandbuch Cybersicherheit im Gesundheitswesen , Cybersicherheitsvorfälle im Gesundheitswesen häufen sich angesichts globaler Krisen und neuartiger Angriffsmöglichkeiten in den letzten Jahren enorm. Das Recht der IT-Sicherheit, Datensicherheit oder Informationssicherheit hat mittlerweile die Aufmerksamkeit in der praktischen Rechtsberatung und bei den Unternehmensleitungen erlangt. Dabei ist die Verzahnung von Gesundheitsrecht und Cybersicherheitsrecht in einem Rechtshandbuch mit einer Darstellung der einschlägigen Vorschriften angesichts der komplexen Regelungslage und einer fortschreitenden Digitalisierung im Gesundheitsbereich hochgradig praxisrelevant. Das Rechtshandbuch Cybersicherheit im Gesundheitswesen führt die Bestimmungen für die verschiedenen Sektoren und Bereiche des Gesundheitswesens zusammen. Abgedeckt werden dabei u.a. die Themenfelder - Krankenhäuser - Medizinprodukte und Arzneimittel - Telematikinfrastruktur - Ambulante Gesundheitsversorgung - Notrufleitstellen und Rettungsdienste - Digitale Gesundheitsanwendungen - Telemedizin - Öffentlicher Gesundheitsdienst - Haftungsgefahren beim Einsatz Künstlicher Intelligenz. Das Rechtshandbuch verfolgt das Ziel, die rechtlichen Anforderungen für die Cybersicherheit in allen relevanten Bereichen des Gesundheitswesens abzubilden. Aktuelle Gesetze oder Gesetzesvorhaben auf europäischer und nationaler Ebene werden dabei berücksichtigt, wie - NIS-2-Richtlinie - Entwurf eines NIS-2-Umsetzungs- und Cybersicherheitsstärkungsgesetz - Entwurf eines KRITIS-Dachgesetz - Digitalgesetz für den Gesundheitsbereich (DigiG) - Gesundheitsdatennutzungsgesetz (GDNG) Das Rechtshandbuch ist zugleich Ratgeber zur effektiven Umsetzung von cybersicherheitsrechtlichen Anforderungen im Gesundheitswesen. Es schafft dazu mit einem Überblick über die technischen Voraussetzungen und mit der Vermittlung von Informationen für die Prävention von Cybergefahren einen Mehrwert für die Praxis und die Wissenschaft. Gerade für die verantwortlichen Leitungspersonen im Gesundheitswesen besteht die Frage nach Risiken und Lösungen für ein effektives Cybersicherheitsmanagement. Diesem Interesse begegnet das Buch durch Ausführungen zum Compliance-Management, zu Versicherungslösungen und für die praktische Vertragsgestaltung. Bei der Bewältigung eines Vorfalls steht eine "Cyber Incident - Legal-Checkliste" parat. Zudem werden Fragen zu strafrechtlichen und zivilrechtlichen Konsequenzen für die Leitungsebene bei Personenschäden erörtert. Das Rechtshandbuch soll Juristen als interne und externe Berater in Einrichtungen des Gesundheitswesens, Herstellern von Arzneimitteln oder Medizinprodukten sowie speziellen IT-Produkten (Apps), Unternehmensleitungen und Compliance-Abteilungen, Berufs- und Interessenverbänden oder IT-Spezialisten und Vertretern aus der Wissenschaft eine Grundlage bieten, sich die Regelungen für das Cybersicherheitsrecht in der Praxis zu erschließen. , Reflektoren > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20240719, Produktform: Leinen, Titel der Reihe: C.F. Müller Medizinrecht##, Autoren: Adelberg, Philipp~Hansen, Marit~Herpers, Franz-Josef~Ippach, Jan~Kircher, Philipp~Kirsch, Kristin~Kohoutek, Elisabeth~Monschke, Julian~Monsees, Carolin~Müller, Nadja~Schüller, Peter~Copeland, Victoria~Staufer, Andreas~Stenzel, Vanessa~Stollmann, Frank~Vogel, Paul~Vogel, Sebastian T.~Vogeler, Marcus~Weichert, Thilo~Ziegler, Ole~Dittrich, Tilmann~Dochow, Carsten~Gehrmann, Mareike~Franck, Lorenz~Grieger, Ferdinand~Grzesiek, Mathias A.~Hahn, Erik, Redaktion: Dochow, Carsten~Dittrich, Tilmann~Ippach, Jan, Auflage: 24001, Auflage/Ausgabe: 2024, Keyword: Ambulante Gesundheitsversorgung; Arzneimittel; BSiG; Compliance im Gesundheitswesen; Cybercrime; Cybersicherheit; Cybervorfall; DS-GVO; DiGA; Digitale Gesundheitsanwendungen; EHealth; Gesundheitswesen; Health Apps; Impfregister; Krankenhäuser; Kritische Infrastrukturen; Künstliche Intelligenz; Künstliche Intelligenz im Gesundheitssektor; Medizinprodukte; Notrufleitstellen; Rettungsdienste; Sozialdatenverwaltung; Telematikinfrastruktur; Telemedizin, Fachschema: Medienrecht~Medizin / Recht, Kriminalität~Sozialrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Sozialrecht und Medizinrecht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: IT- und Kommunikationsrecht, Postrecht, Seitenanzahl: XXXIV, Seitenanzahl: 409, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Mller GmbH, Länge: 245, Breite: 181, Höhe: 32, Gewicht: 879, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was haltet ihr von Weidels Feststellung?
Als KI habe ich keine Meinung, aber ich kann Ihnen sagen, dass Weidels Feststellung je nach Kontext unterschiedlich bewertet werden kann. Es hängt davon ab, welche Aussage genau gemeint ist und wie sie begründet wird. Es ist wichtig, die Argumente und Fakten zu prüfen, um eine fundierte Meinung zu bilden. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.